
 ΑΡΧΙΚΗ


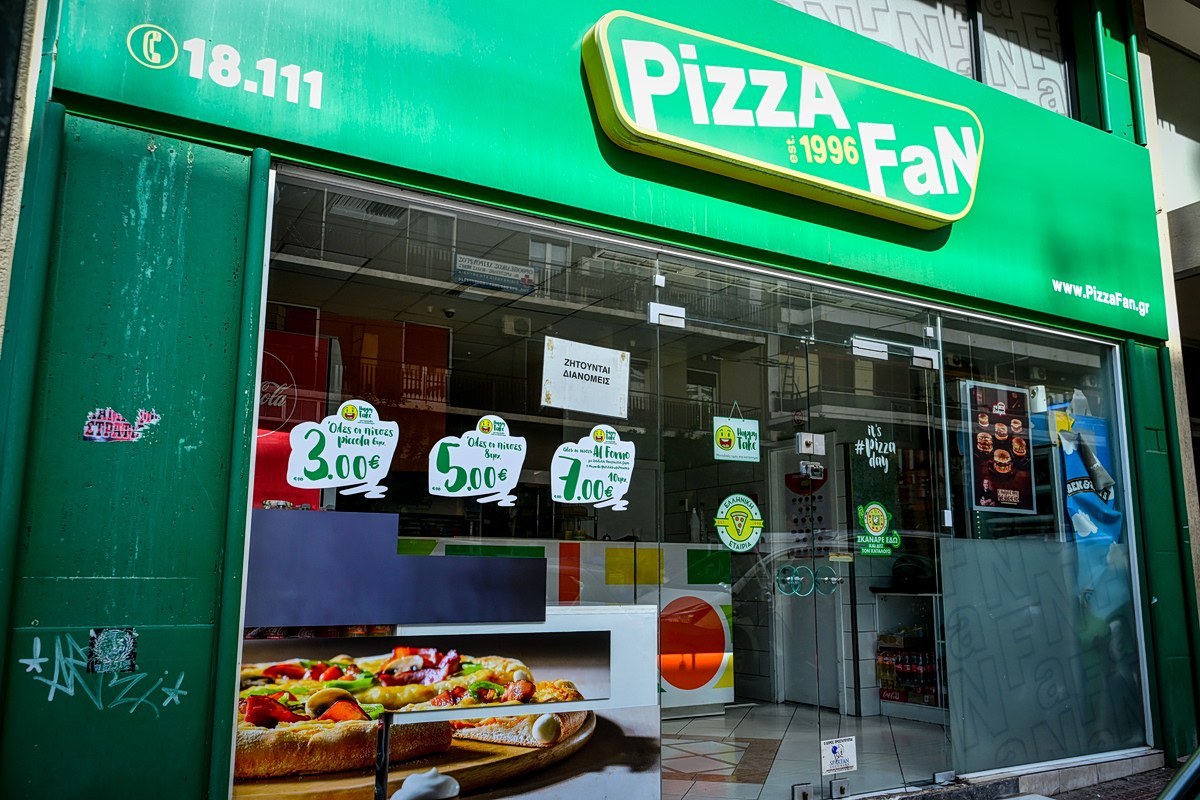
Αναστάτωση προκάλεσε στην αγορά η πληροφορία ότι η επιχείρηση εστίασης Pizza Fan, με δίκτυο τουλάχιστον 110 καταστημάτων σε όλη την Ελλάδα, ελέγχεται για υπόθεση φοροδιαφυγής μεγάλης κλίμακας.
Τα καταστήματα της εταιρείας δεν δέχονται πλέον παραγγελίες, ούτε από τη δική της πλατφόρμα ούτε από άλλες διαδικτυακές πλατφόρμες διανομής, ούτε τηλεφωνικά.
Την υπόθεση έφερε στο φως το «ελληνικό FBI». Οι πρώτες πληροφορίες κάνουν λόγο για κύκλωμα που δεν είχε αποδώσει στο Δημόσιο ΦΠΑ τουλάχιστον 25 εκατ. ευρώ. Στο πλαίσιο της επιχείρησης, στελέχη της Διεύθυνσης Αντιμετώπισης Οργανωμένου Εγκλήματος (ΔΑΟΕ) συνέλαβαν εννέα άτομα. Ανάμεσά τους είναι ο ιδιοκτήτης της Pizza Fan, το νούμερο 2 της εταιρείας, λογιστές, ένας προγραμματιστής και διαχειριστές καταστημάτων.
Πέρα από τις εννέα συλλήψεις, τα στελέχη του ελληνικού FBI έχουν κατασχέσει πάνω από 500.000 ευρώ, πολυτελή Ι.Χ., κοσμήματα και πλήθος αποδεικτικών στοιχείων. Με βάση όσα είναι γνωστά έως τώρα, η μη απόδοση ΦΠΑ που ερευνάται εκτείνεται από το 2022.
Η αναπτυξιακή πορεία της Pizza Fan
Η εταιρεία ανήκει στον επιχειρηματία Κώστα Αντάρα και συγκαταλέγεται στις πιο δυναμικές του εγχώριου κλάδου εστίασης.
Ο κ. Αντάρας ξεκίνησε από το μάρκετινγκ και τη διαφήμιση τη δεκαετία του 1980 και διετέλεσε εμπορικός διευθυντής στον εκδοτικό όμιλο «Γραμμή» του Κοσκωτά. Από το 1988 έως το 2005 διατηρούσε δική του διαφημιστική εταιρεία, την «Staff».
Μέσα από αυτή τη δραστηριότητα ήρθε σε επαφή με την αγορά της πίτσας και ειδικότερα με τη Roma Pizza, η οποία τότε διέθετε ένα από τα μεγαλύτερα δίκτυα καταστημάτων στη χώρα.
Η ιδέα για την Pizza προήλθε από την ανάγκη ενός κεντρικοποιημένου συστήματος διαχείρισης παραγγελιών (call center), που θα εξασφάλιζε ποιοτική εξυπηρέτηση, έλεγχο των καταστημάτων και πελατοκεντρική προσέγγιση. Η εμπειρία αυτή και η αποφυγή ρίσκου σε ασταθείς οικονομικές συγκυρίες, όπως η φούσκα του χρηματιστηρίου, έθεσαν τις βάσεις για τη μετέπειτα επιχειρηματική του δραστηριότητα. Ύστερα από επένδυση άνω των 10 εκατομμυρίων ευρώ στα πρώτα 20 εταιρικά καταστήματα, η εταιρεία εισήγαγε το 2006 το μοντέλο «Business Facilities Lease» (BFL) για τη δικαιόχρηση (franchise).
Το μοντέλο, εμπνευσμένο από τη McDonald’s, παραχωρεί έτοιμα και κερδοφόρα καταστήματα σε εργαζόμενους-διαχειριστές αντί για απλούς επενδυτές, ώστε να διασφαλίζεται η προσωπική τους ενασχόληση.
Η πορεία ξεκίνησε το 1996, με το πρώτο κατάστημα στους Αμπελόκηπους. Βασικός στόχος, όπως αναφέρεται στην ιστοσελίδα της εταιρείας, ήταν να προσφέρεται καλή, ποιοτική πίτσα, σωστά φτιαγμένη και προσιτή σε όλους.
Στα τέλη της δεκαετίας του 1990 και στις αρχές της δεκαετίας του 2000 η αλυσίδα άρχισε να επεκτείνεται μέσω franchise. Παράλληλα εμπλούτισε το μενού της με νέες συνταγές και περισσότερες επιλογές, με οδηγό τις προτιμήσεις και τις σύγχρονες ανάγκες των καταναλωτών.
Η πολιτική των χαμηλών τιμών
Η πολιτική χαμηλών τιμών αποτέλεσε ένα από τα βασικά εργαλεία ανάπτυξης της αλυσίδας. Η Pizza Fan επένδυε συστηματικά στις προσφορές, επιδιώκοντας να διατηρήσει ανταγωνιστική θέση σε μια αγορά όπου οι καταναλωτές αναζητούν ολοένα και περισσότερο οικονομικές επιλογές.
Σήμερα η εταιρεία έχει δίκτυο πάνω από 100 καταστήματα και περισσότερους από 2 εκατ. ενεργούς πελάτες. Σύμφωνα με πληροφορίες της αγοράς, για το 2026 σχεδίαζε το άνοιγμα 36 νέων καταστημάτων σε όλη την Ελλάδα μέσα στο 2026.
Το franchise στην ανάπτυξη
Καθοριστικό για τη ραγδαία ανάπτυξη της Pizza Fan ήταν το μοντέλο franchising. Λέγεται ότι χάρη σε αυτό η αλυσίδα αναρριχήθηκε στην κορυφή του pizza delivery. Η διοίκηση εστίαζε στα χαρακτηριστικά του μοντέλου, τα οποία, όπως έλεγε, προσέφεραν στον franchisee ισχυρό πλαίσιο οικονομικής ασφάλειας, με μέσο ετήσιο τζίρο 1 εκατ. ευρώ ανά κατάστημα, καθώς και συνεχή υποστήριξη σε κάθε πτυχή της λειτουργίας, από την παραγωγή και την παραγγελιοληψία έως το marketing και την προώθηση των πωλήσεων.
Ο ισολογισμός και τα ευρήματα του ορκωτού
Η ανάπτυξη αποτυπώνεται και στον τελευταίο ισολογισμό που δημοσίευσε η Pizza Fan, ωστόσο η τελική κερδοφορία εμφανίζεται πιεσμένη. Ο κύκλος εργασιών ανήλθε σε 60.436.763,49 ευρώ, έναντι 50.967.188,68 ευρώ την προηγούμενη χρήση, με αύξηση 18,58%. Τα μικτά κέρδη έφτασαν τα 20.767.170,25 ευρώ, έναντι 19.206.375,40 ευρώ την προηγούμενη χρήση, σημειώνοντας αύξηση 8,13%.
Τα κέρδη προ φόρων, χρηματοδοτικών, επενδυτικών αποτελεσμάτων και αποσβέσεων (EBITDA) διαμορφώθηκαν σε 1.942.823,38 ευρώ, έναντι 3.839.685,29 ευρώ την προηγούμενη χρήση. Τα κέρδη προ φόρων της εταιρείας υποχώρησαν σε 772.829,28 ευρώ, έναντι 2.179.461,16 ευρώ την προηγούμενη χρήση.
Παράλληλα, τα ταμειακά διαθέσιμα μειώθηκαν στα 4,86 εκατ. ευρώ, από 6,02 εκατ. ευρώ, ενώ οι συνολικές υποχρεώσεις αυξήθηκαν στα 17,13 εκατ. ευρώ, από 16,49 εκατ. ευρώ. Οι εμπορικές υποχρεώσεις διαμορφώθηκαν σε 9 εκατ. ευρώ και ο βραχυπρόθεσμος τραπεζικός δανεισμός παρέμεινε στα 2 εκατ. ευρώ.
Οι επισημάνσεις του ορκωτού ελεγκτή
Ο ορκωτός ελεγκτής διατύπωσε γνώμη με επιφύλαξη για τις οικονομικές καταστάσεις της χρήσης 2025.
Σύμφωνα με την έκθεση ελέγχου, η εταιρεία δεν έχει σχηματίσει πρόβλεψη ύψους περίπου 979.000 ευρώ για επισφαλείς και επίδικες απαιτήσεις από πελάτες και λοιπούς χρεώστες. Ο ελεγκτής εκτιμά ότι θα έπρεπε να έχει σχηματιστεί ισόποση πρόβλεψη για την κάλυψη πιθανών ζημιών από τη μη είσπραξη των συγκεκριμένων απαιτήσεων, με αποτέλεσμα τα ίδια κεφάλαια και οι απαιτήσεις να εμφανίζονται αυξημένα κατά το αντίστοιχο ποσό.
Επισημαίνει ακόμη ότι δεν έχει σχηματιστεί πρόβλεψη περίπου 164.000 ευρώ για αποζημιώσεις προσωπικού λόγω εξόδου από την υπηρεσία. Συνολικά, οι δύο αυτές παραλείψεις έχουν ως αποτέλεσμα, σύμφωνα με τον ορκωτό, τα ίδια κεφάλαια να εμφανίζονται αυξημένα κατά περίπου 1,14 εκατ. ευρώ. Η τρίτη επιφύλαξη αφορά τις φορολογικές υποχρεώσεις της εταιρείας.
Όπως αναφέρεται στην έκθεση, οι χρήσεις από το 2020 έως και το 2025 δεν έχουν εξεταστεί από τις φορολογικές αρχές και, επομένως, τα φορολογικά αποτελέσματα των συγκεκριμένων ετών δεν έχουν καταστεί οριστικά. Παράλληλα, η εταιρεία δεν έχει εκτιμήσει το ύψος πιθανών πρόσθετων φόρων και προσαυξήσεων που ενδέχεται να προκύψουν από μελλοντικό φορολογικό έλεγχο.








 Γέφυρα Ρίου - Αντιρρίου: Δείτε πώς κατασκευάστηκε η μεγαλύτερη καλωδιωτή γέφυρα του κόσμου


 Ειδήσεις
 Copyright 2010-2026 © pentelikonews.gr
