
 ΑΡΧΙΚΗ


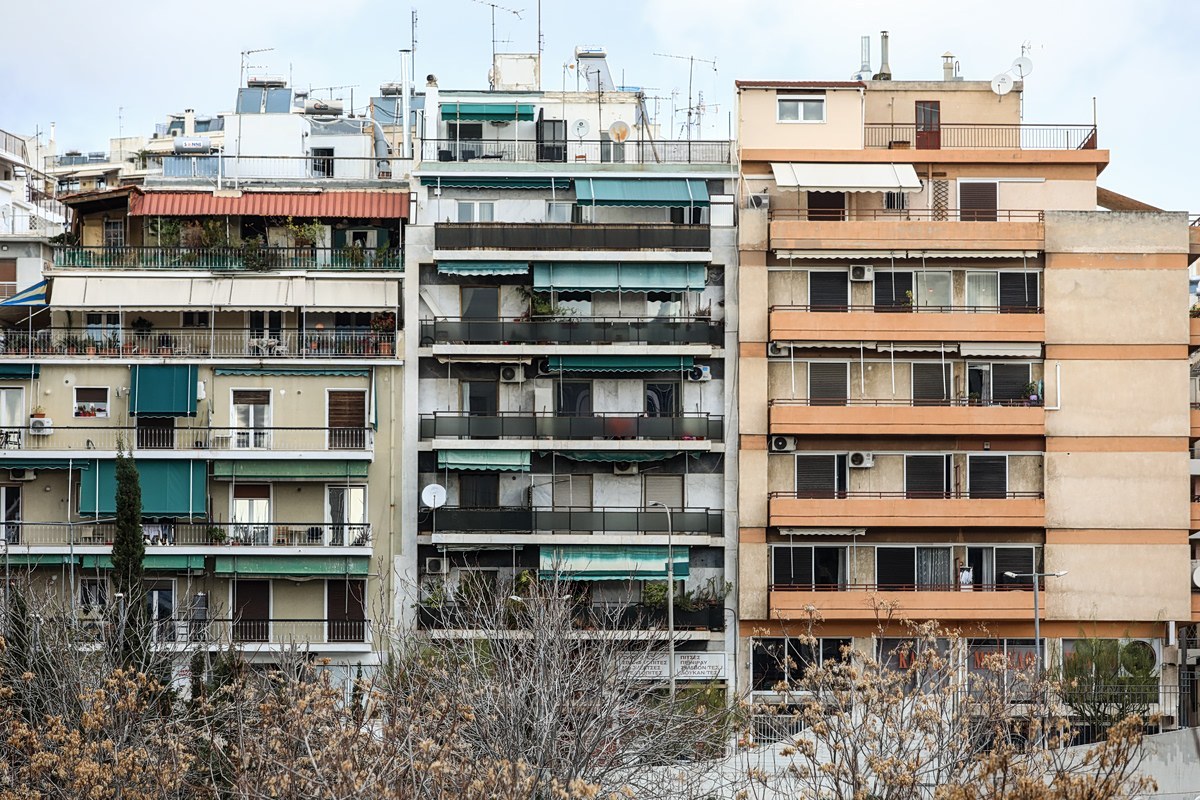
Σε πολυκατοικίες ζει το 50% του πληθυσμού της χώρας και το 70% του πληθυσμού της Αττικής.
Η συμβίωση τόσων ανθρώπων σε ένα μεγάλο κτίριο, πολυώροφο ή μη, συνοδεύεται και από κίνδυνο ατυχήματος. Φωτιά μπορεί να ξεσπάσει σε διαμέρισμα ή αποθήκη, να σπάσουν τα υδραυλικά και να πλημμυρίσει ο χώρος, ή να προκύψει κάτι ανάλογο.
Έτσι γεννιούνται συγκεκριμένα ερωτήματα.
Τι ακολουθεί αν η φωτιά, για παράδειγμα, δεν μείνει στο διαμέρισμα από όπου ξεκίνησε, αλλά πλήξει και τα διπλανά, τους κοινόχρηστους χώρους και τις εγκαταστάσεις της πολυκατοικίας;
Με ποιον τρόπο και από ποιον μπορούν να αποζημιωθούν οι ιδιοκτήτες των διαμερισμάτων που επλήγησαν;
Πώς θα αποκατασταθεί η συνολική λειτουργία του κτιρίου;
Αν, επιπλέον, ο ιδιοκτήτης του διαμερίσματος από όπου ξεκίνησε η φωτιά δεν διαθέτει την οικονομική δυνατότητα να αποζημιώσει τους υπόλοιπους ιδιοκτήτες για τις καταστροφές, ούτε τη διαχείριση για τη ζημιά στα κοινόχρηστα, τι μένει να γίνει;
Σήμερα δεν υπάρχει υποχρέωση ασφάλισης ολόκληρης της πολυκατοικίας. Τα ζητήματα που προκύπτουν διευθετούνται κατά κύριο λόγο στις αίθουσες των δικαστηρίων, με ό,τι συνεπάγεται αυτό για τον χρόνο μέχρι να δοθεί λύση. Η ασφάλιση κατοικίας γίνεται ξεχωριστά για κάθε διαμέρισμα και δεν είναι υποχρεωτική, εκτός από τις κατοικίες που αποκτήθηκαν με στεγαστικό δάνειο. Και σε αυτές η κάλυψη συνήθως διακόπτεται όταν εξοφληθεί το δάνειο.
Μιλώντας στα «ΝΕΑ», ο πρόεδρος της ΠΟΜΙΔΑ, δικηγόρος Στράτος Παραδιάς, επισημαίνει ότι η ασφάλιση τουλάχιστον των κοινόχρηστων χώρων προβλέπεται στους περισσότερους κανονισμούς πολυκατοικιών ως πρώτη υποχρέωση κάθε διαχειριστή. Ελάχιστοι όμως την εφαρμόζουν, με δραματικές συνέπειες στις πολυκατοικίες όπου σημειώθηκαν πυρκαγιές, εκρήξεις ή ζημιές από σεισμούς.
Για τον λόγο αυτό η ΠΟΜΙΔΑ έχει προτείνει στην κυβέρνηση να καθιερωθούν σημαντικά φορολογικά κίνητρα, ώστε οι ιδιοκτήτες ακινήτων να ασφαλίσουν τις περιουσίες τους, ιδίως στις πολυκατοικίες.
Το θέμα περνά σε επιστημονική ομάδα
Η κατάρρευση πολυκατοικίας στα Πετράλωνα τον περασμένο Ιούνιο, ενώ εκτελούνταν εργασίες στο διπλανό οικόπεδο, ξανάνοιξε τη συζήτηση για υποχρεωτική ασφάλιση κτιρίων. Το ζήτημα συγκαταλέγεται πλέον στα θέματα που ανατέθηκαν προς εξέταση στη 14μελή επιστημονική Ομάδα Εργασίας, η οποία έχει συσταθεί στο υπουργείο Δικαιοσύνης, με στόχο τη ριζική αναμόρφωση και κωδικοποίηση της νομοθεσίας για τη συνιδιοκτησία και την οριζόντια και κάθετη ιδιοκτησία.
Η σχετική συζήτηση αναμένεται να ανοίξει άμεσα στην αρμόδια επιστημονική επιτροπή.
Οι άξονες που, όπως διαφαίνεται, θα τεθούν εκ των πραγμάτων προς συζήτηση είναι οι εξής.
Αν η υποχρεωτική ασφάλιση για ζημιές θα καλύπτει μόνο τις κοινόχρηστες εγκαταστάσεις της πολυκατοικίας ή και τα επιμέρους διαμερίσματα.
Αν θα καταστεί υποχρεωτική η ασφάλιση αστικής ευθύνης για ζημιές τρίτων, τόσο για τη διαχείριση της πολυκατοικίας, όπως σε πτώση σοβάδων ή ατύχημα στον ανελκυστήρα, όσο και για τους ιδιοκτήτες διαμερισμάτων όταν προκαλούν ζημιές σε συνιδιοκτήτες τους, για παράδειγμα με πυρκαγιά που καταστρέφει και άλλα διαμερίσματα ή ολόκληρη την πολυκατοικία.
Ποιους κινδύνους θα καλύπτουν οι ασφαλίσεις αυτές: τους τρεις συνήθεις που συνδέονται με τη μείωση του ΕΝΦΙΑ, δηλαδή πυρκαγιά, πλημμύρα και σεισμό, ή και άλλες αιτίες, όπως η καθίζηση και η κατάρρευση, που σήμερα δεν ανήκουν στις συνήθεις καλύψεις.
Το θέμα παρουσιάζει ιδιαίτερο ενδιαφέρον, καθώς στην Ελλάδα η ιδιωτική ακίνητη περιουσία είναι ασφαλισμένη σε μικρό ποσοστό, κυρίως λόγω τραπεζικού δανεισμού. Η μείωση του ΕΝΦΙΑ κατά 20% για τις ασφαλισμένες κατοικίες αποδείχθηκε, όπως αναφέρει ο πρόεδρος της ΠΟΜΙΔΑ, ανεπαρκής για να αυξηθεί το ποσοστό αυτό.
Η Ένωση Ασφαλιστικών Εταιρειών Ελλάδας, με επιστολή της προς την κυβέρνηση, διαμηνύει ότι η επέκταση της ασφάλισης σε όλες τις πολυκατοικίες θα έχει ως αποτέλεσμα τη μείωση των ασφαλίστρων.








 Γέφυρα Ρίου - Αντιρρίου: Δείτε πώς κατασκευάστηκε η μεγαλύτερη καλωδιωτή γέφυρα του κόσμου


 Ειδήσεις
 Copyright 2010-2026 © pentelikonews.gr
